《初级会计实务》-第一章 概述
《初级会计实务》-第一章 概述
第一节 会计概念、职能和目标
一、会计的概念
以货币为主要计量单位,采用专门方法和程序,对企业和行政、事业单位的经济活动过程及其结果进行准确完整、连续系统的核算和监督,以如实反映受托责任履行情况和提供有用经济信息为主要目的的经济管理活动。
二、会计职能
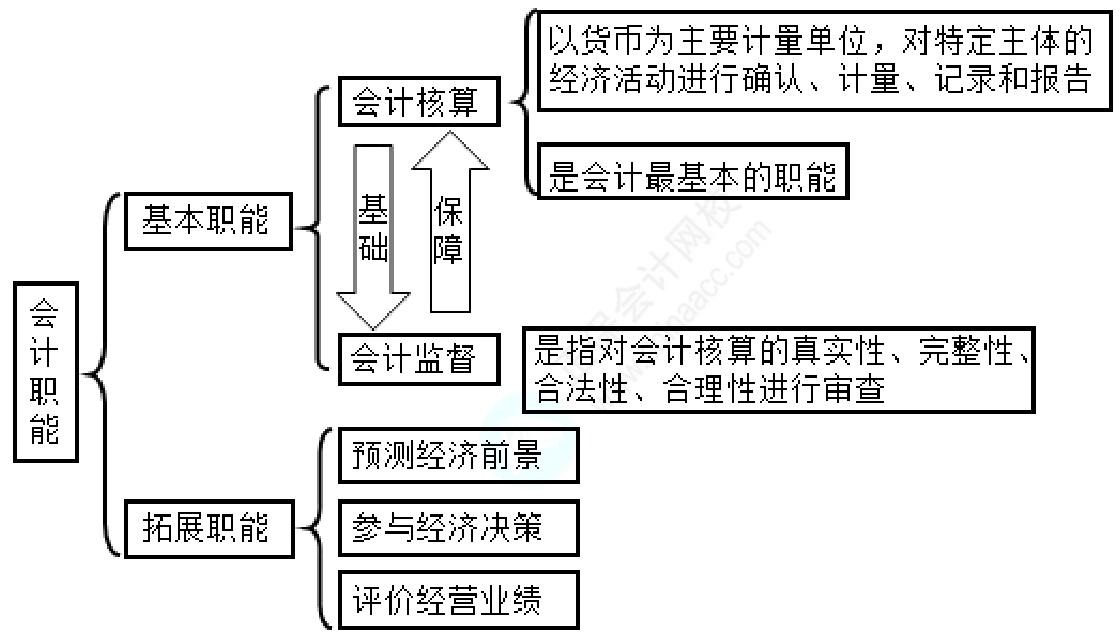
会计职能分为基本职能和拓展职能,其中会计核算是会计最基本的职能,核算为监督提供基础,监督为核算提供保障。
| 职能分类 | 具体内容 |
|---|---|
| 基本职能-会计核算 | 以货币为主要计量单位,对特定主体的经济活动进行确认、计量、记录和报告 |
| 基本职能-会计监督 | 对会计核算的真实性、完整性、合法性、合理性进行审查 |
| 拓展职能 | 预测经济前景、参与经济决策、评价经营业绩 |
真题练习(2022年单选)
会计的( )职能,是对特定主体的经济活动进行确认、计量、记录和报告。
A.核算 B.预测经济前景 C.监督 D.评价
正确答案:A
答案解析:会计的核算职能,是指会计以货币为主要计量单位,对特定主体的经济活动进行确认、计量、记录和报告。
三、会计目标
是要求会计工作完成的任务或达到的标准,具体为:
向财务报告使用者提供与企业财务状况、经营成果和现金流量等有关的会计资料和信息,反映企业管理层受托责任履行情况,有助于财务报告使用者作出经济决策,最终达到不断提高企业事业单位乃至经济社会整体的经济效益和效率的目的和要求。
第二节 会计基本假设和会计核算的基础
一、会计基本假设
会计基本假设是对会计核算所处时间、空间范围等所做的合理假定,是企业会计确认、计量、记录和报告的前提,包括会计主体、持续经营、会计分期和货币计量四项。
(一)会计主体
- 核心:确定会计工作服务的特定对象,是企业会计确认、计量、记录和报告的空间范围。
- 核算要求:集中反映某一特定企业的经济活动,并与其他经济实体区分开。
- 企业所有者个体发生的经济交易/事项,不纳入企业会计核算范围;
- 企业所有者向企业投入资本、企业向投资者分配利润,属于企业会计主体的核算范围。
(二)持续经营
- 核心:假定在可以预见的将来,企业会按照当前的规模和状态继续经营,不会停业、不会大规模削减业务。
- 核算要求:会计确认、计量、记录和报告应当以持续、正常的生产经营活动为前提(确定时间范围)。
(三)会计分期
- 核心:将企业持续经营的生产经营活动划分为连续的、长短相同的期间。
- 目的:据以分期结算盈亏和按期编制财务报告。
- 分类:
- 年度
- 中期:月度、季度、半年度
(四)货币计量
- 核心:会计主体在确认、计量、记录和报告时主要以货币作为计量单位,反映生产经营活动及其结果。
- 补充:不排斥其他计量单位(如原材料的吨、千克等实物量度),其他计量单位可对货币计量进行补充说明。
真题练习1(2024年单选)
下列各项中,确立会计核算空间范围的基本假设是( )。
A.会计分期 B.货币计量 C.会计主体 D.持续经营
正确答案:C
答案解析:会计主体是企业会计确认、计量、记录和报告的空间范围。
真题练习2(2024年单选)
下列各项中,属于会计基本假设的是( )。
A.历史成本 B.重置成本 C.公允价值 D.货币计量
正确答案:D
答案解析:会计基本假设包括会计主体、持续经营、会计分期和货币计量;选项ABC属于会计要素的计量属性。
二、会计核算基础(会计记账基础)
是会计确认、计量、记录和报告的基础,包括权责发生制和收付实现制,二者核心区别为收入和费用的确认依据不同。
两者对比
| 项目 | 权责发生制 | 收付实现制 |
|---|---|---|
| 概念 | 以取得收款的权利或支付款项的义务为标志确定本期收入和费用 | 以实际收到或支付的现金作为确认收入和费用的依据 |
| 核心特点 | 对事不对时(按业务是否发生确认) | 见钱眼开(按现金收付确认) |
| 适用范围 | 企业会计的确认、计量、记录和报告必须采用 | 我国政府会计中,预算会计采用(国务院另有规定除外);财务会计仍采用权责发生制 |
实务案例
- 9月份购买1000元办公用品,10月份支付款项:
- 权责发生制:确认为9月费用
- 收付实现制:确认为10月费用
- 3月份收到第一季度房租36000元:
- 权责发生制:3月份确认12000元收入(36000÷3)
- 收付实现制:3月份确认36000元收入
真题练习
真题1(2024年判断) 根据权责发生制,企业在本月支付下月办公楼租金的,应在本月计为费用。( )
正确答案:×
答案解析:权责发生制按义务发生确认费用,本月支付的下月租金,义务属于下月,应在下月计为费用。
真题2(2024年判断) 权责发生制以实际收到或支付现金作为确认当期收入和费用的标准。( )
正确答案:×
答案解析:题干表述为收付实现制的确认标准,并非权责发生制。
第三节 会计信息质量要求
会计信息质量要求是使财务报告所提供的会计信息对投资者等信息使用者决策有用应具备的基本特征,主要包括可靠性、相关性、可理解性、可比性、实质重于形式、重要性、谨慎性、及时性八项,学习核心为精准理解每项要求的含义。
各项要求具体内容
| 要求 | 具体内容 |
|---|---|
| 可靠性 | 以实际发生的交易或事项为依据;不做假账 ★高质量会计信息的重要基础和关键所在 |
| 相关性 | 与财务报告使用者的经济决策相关,能为使用者提供有用信息 |
| 可理解性 | 提供的信息清晰明了、简明扼要,便于使用者理解和使用 |
| 可比性 | 会计信息应当相互可比,分为两类: 1. 纵向可比:同一企业不同时期发生的相同/相似交易,采用一致的会计政策 2. 横向可比:不同企业同一会计期间发生的相同/相似交易,采用同一的会计政策 |
| 实质重于形式 | 按照交易或事项的经济实质核算,而非仅以法律形式为依据 ★案例:企业租入的资产(短期租赁和低价值资产租赁除外)视为企业自有资产核算 |
| 重要性 | 反映所有重要交易或事项,应用依赖职业判断(从项目的功能、性质、金额大小判断) |
| 谨慎性 | 1. 不应高估资产/收益,不得低估负债/费用 2. 不允许设置秘密准备 ★实务案例:①对售出商品的保修义务确认预计负债;②对环保责任确认预计负债;③计提资产减值准备 |
| 及时性 | 对已发生的交易或事项,及时确认、计量、记录和报告,不得提前或延后 |
真题练习
真题1(2023年单选) 下列各项中,企业对很可能承担的环保责任确认预计负债,主要遵循的会计信息质量要求是( )。
A.重要性 B.可比性 C.谨慎性 D.实质重于形式
正确答案:C
答案解析:确认环保责任的预计负债,是为了不低估负债,符合谨慎性的要求。
真题2(2024年判断) 同一企业不同时期发生的相同业务或事项,应当采用一致的会计政策,体现了会计信息质量要求的可比性原则。( )
正确答案:√
答案解析:同一企业不同时期的相同/相似交易,采用一致会计政策,是可比性中纵向可比的要求。
第四节 会计人员职业道德规范
一、会计职业及其特征
1. 会计职业概念
利用会计专门的知识和技能,为经济社会提供会计服务,获取合理报酬的职业。
2. 会计职业的五大特征
| 特征 | 具体说明 |
|---|---|
| 社会属性 | 是社会分工的一部分,履行会计职能,维护生产关系和经济社会秩序,处理利益相关者与社会公众的经济权益关系 |
| 规范性 | 有系统性的专业规范操作要求,以及严格的职业道德规范性要求 |
| 经济性 | 是会计人员赖以谋生的劳动过程,具有获取合理报酬的特性 |
| 技术性 | 采用各种专门方法和程序履行会计职能 |
| 时代性 | 适应经济社会、生产经营方式等多种因素的变化,与时俱进 |
二、会计职业道德
(一)概念
会计人员在会计工作中应当遵循的、体现会计职业特征的、调整会计职业关系的职业行为准则和规范。
(二)会计职业道德与会计法律制度的联系与区别
1. 联系
- 内容上:相互渗透、相互吸收;
- 作用上:相互补充、相互协调;
- 核心关系:会计职业道德是会计法律制度的重要补充,会计法律制度是会计职业道德的最低要求和基本制度保障。
2. 区别
| 对比维度 | 会计职业道德 | 会计法律制度 |
|---|---|---|
| 性质不同 | 自律性(依靠会计人员自觉遵守) | 他律性(依靠国家权力强制执行) |
| 作用范围不同 | 外在行为 + 精神世界 | 仅约束外在行为 |
| 表现形式不同 | 成文规范 + 不成文规范 | 仅为成文规定 |
| 实施保障机制不同 | 行业监管、职业道德教育、社会舆论、传统习惯、道德评价等 | 依靠国家强制力保障实施 |
| 评价标准不同 | 行业行政管理规范 + 道德评价 | 国家法律规定 |
真题练习(2023年判断) 会计法律制度是会计职业道德的最低要求,是会计职业道德的基本制度保障。( )
正确答案:√
(三)会计职业道德的内容【三坚三守】
会计职业道德核心为“三坚三守”,分别从自律、履职、发展三个维度对会计人员提出要求:
| 要求 | 具体内涵 |
|---|---|
| 坚持诚信,守法奉公 【自律要求】 |
牢固树立诚信理念,以诚立身、以信立业;学法知法守法,公私分明、克己奉公,维护会计行业声誉 |
| 坚持准则,守责敬业 【履职要求】 |
严格执行准则制度,保证会计信息真实完整;勤勉尽责、爱岗敬业,抵制会计造假,维护国家财经纪律和经济秩序 |
| 坚持学习,守正创新 【发展要求】 |
秉持专业精神,持续提升专业能力;与时俱进、开拓创新,推动会计事业高质量发展 |
真题练习(2024年判断) 企业应加强会计人员职业道德,要求会计人员“坚持诚信,守法奉公”“坚持准则,守责敬业”“坚持学习,守正创新”。( )
正确答案:√
第五节 会计准则制度体系概述
我国《会计法》规定,国家实行统一的会计制度,由国务院财政部门根据《会计法》制定并公布。
我国会计准则制度体系主要分为企业会计准则体系和政府会计准则制度体系两大类。
一、企业会计准则体系概述
企业会计准则体系分为企业会计准则和小企业会计准则,二者适用范围不同,核心区别为适用企业的规模和性质。
| 分类 | 适用范围 | 特殊说明 |
|---|---|---|
| 企业会计准则体系 | 包括基本准则(统驭作用)、具体准则、准则解释和会计处理规定 | 主要适用于上市公司、金融机构、国有企业等大中型企业 |
| 小企业会计准则 | 符合《中小企业划型标准规定》的小型企业标准的企业 | 三类小企业除外: 1. 股票/债券在市场上公开交易的小企业; 2. 金融机构或具有金融性质的小企业; 3. 企业集团内的母公司和子公司 |
延伸了解:小企业的划分标准因行业而异,例如:
- 农、林、牧、渔业:小型企业营业收入50万元及以上,500万元以下;
- 工业:小型企业从业人员20人及以上,300人以下,且营业收入300万元及以上,2000万元以下。
二、政府会计准则制度体系概述
政府会计准则制度体系服务于政府会计主体,分为政府会计准则体系和政府会计制度两部分,二者相互补充。
| 分类 | 具体构成 | 适用范围 |
|---|---|---|
| 政府会计准则体系 | 基本准则、具体准则及应用指南、会计准则制度解释等 | 各级政府、各部门、各单位等政府会计主体 |
| 政府会计制度 | 主要规定政府会计科目及账务处理、报表体系及编制说明等 | 与政府会计具体准则相互补充,按主体分为:政府财政总预算会计制度、政府单位会计制度 |