第五章 非货币性职工薪酬、应交税费
(二)非货币性职工薪酬
非货币性职工薪酬指企业以自产产品、外购产品作为非货币性福利发放给职工,或将拥有/租赁的住房等资产无偿提供给职工使用的福利形式。核心要求:根据受益对象计入相关成本或当期损益,同时确认应付职工薪酬。
1. 企业自产产品作为福利发放给职工【视同销售处理】
账务处理两步走
① 按受益对象确认相关成本/费用,计提薪酬
借:管理费用、生产成本、制造费用等
贷:应付职工薪酬-非货币性福利【公允价值+增值税销项税额】
② 实际发放时,确认收入并结转产品成本
借:应付职工薪酬-非货币性福利【公允价值+销项税额】
贷:主营业务收入
应交税费-应交增值税(销项税额)
借:主营业务成本
贷:库存商品
例题演示
甲公司为家电生产企业,有职工200名(生产职工170名、总部管理30名),2020年12月以自产电暖器作为福利发放,电暖器单位成本900元、不含税售价1000元,增值税税率13%。
| 业务环节 | 会计分录 |
|---|---|
| 确认成本费用 | 借:生产成本 192100 管理费用 33900 贷:应付职工薪酬-非货币性福利 226000 |
| 确认收入 | 借:应付职工薪酬-非货币性福利 226000 贷:主营业务收入 200000 应交税费–应交增值税(销项税额) 26000 |
| 结转成本 | 借:主营业务成本 180000 贷:库存商品 180000 |
| 计算:生产成本=170×1000×(1+13%)=192100;管理费用=30×1000×(1+13%)=33900 |
2. 以外购商品作为福利发放给职工
外购商品发放福利分购入时直接作为福利和购入时非福利、后续转福利两种情况,核心差异为进项税额是否转出。
| 业务情形 | 购买商品时 | 计提职工薪酬时 | 实际发放时 |
|---|---|---|---|
| 购入时直接作为职工福利 | 借:库存商品【购买价款+增值税进项税额】 贷:银行存款等 |
借:管理费用、生产成本、制造费用等 贷:应付职工薪酬–非货币性福利【购买价款+进项税】 |
借:应付职工薪酬–非货币性福利 贷:库存商品【购买价款+进项税】 |
| 购入时并非作为职工福利 | 借:库存商品【购买价款】 应交税费-应交增值税(进项税额) 贷:银行存款等 |
同上 | 借:应付职工薪酬–非货币性福利 贷:库存商品【购买价款】 应交税费–应交增值税 (进项税额转出) |
真题练习(2022年单选题)
某企业为增值税一般纳税人,适用增值税税率13%,2022年购入按摩仪一批作为非货币性职工福利发放,购入价100万元,市场售价150万元,不考虑其他因素,计入应付职工薪酬的金额为()万元。
A.150 B.100 C.113 D.169.5
正确答案:C
答案解析:应付职工薪酬金额=购买价款+进项税额=100+100×13%=113万元。
3. 将拥有的房屋或租赁住房等资产供职工无偿使用
(1)企业拥有的房屋无偿提供职工使用【按折旧额确认福利】
借:生产成本、管理费用、销售费用等【按受益对象】
贷:应付职工薪酬–非货币性福利【折旧金额】
借:应付职工薪酬–非货币性福利
贷:累计折旧
(2)租赁住房无偿提供职工使用【按租金金额确认福利】
借:生产成本、管理费用、销售费用等【按受益对象】
贷:应付职工薪酬–非货币性福利【支付的租金】
借:应付职工薪酬–非货币性福利
贷:银行存款等
知识点3 其他职工薪酬的账务处理
1. 离职后福利(设定提存计划)
企业为换取职工服务,向单独主体缴存提存金(如基本养老保险),按受益对象核算:
借:生产成本、制造费用、管理费用、销售费用等
贷:应付职工薪酬–设定提存计划–基本养老保险
2. 辞退福利
核心规则:确认辞退福利时不区分受益对象,一律计入管理费用。
借:管理费用
贷:应付职工薪酬–辞退福利
真题练习(2023年单选题)
某公司辞退计划的职工最佳估计数60名(生产工人+车间管理人员),预计离职补偿总额120万元,会计处理正确的是()。
A.借:管理费用 1200000 贷:应付职工薪酬–辞退福利 1200000
B.借:生产成本 1200000 贷:应付职工薪酬–离职后福利 1200000
C.借:生产成本 1200000 贷:应付职工薪酬–辞退福利 1200000
D.借:制造费用 1200000 贷:应付职工薪酬–辞退福利 1200000
正确答案:A
答案解析:辞退福利不区分受益对象,全部计入管理费用。
第四节 应交税费
企业通过“应交税费”科目核算各种税费的应交、交纳情况。
核心提示:不需要预计应交数的税金,不通过“应交税费”核算(如耕地占用税、印花税、车辆购置税、契税、进口关税)。
一、不通过“应交税费”核算的税费及账务处理
| 税费种类 | 会计分录 | 记忆口诀 |
|---|---|---|
| 耕地占用税 | 借:在建工程 贷:银行存款 | 吃饭送花买房买地买车 (契税-买房、耕地占用税-买地、车辆购置税-买车;印花税-送花、进口关税-吃饭) |
| 印花税 | 借:税金及附加 贷:银行存款 | |
| 车辆购置税 | 借:固定资产 贷:银行存款 | |
| 契税 | 借:固定资产/无形资产等 贷:银行存款 | |
| 进口关税 | 借:原材料等 贷:银行存款 |
二、核心科目辨析:应交税费 vs 税金及附加
| 对比维度 | 应交税费 | 税金及附加 |
|---|---|---|
| 科目类别 | 负债类科目 | 损益类科目 |
| 借贷方向 | 借方减少,贷方增加 | 借方增加,贷方减少 |
| 核算范围-相同点 | colspan=2>消费税、城市维护建设税、资源税、土地增值税(房地产开发企业)、房产税、车船税、城镇土地使用税、教育费附加、环境保护税等 账务处理:借:税金及附加 贷:应交税费–应交×× |
|
| 核算范围-不同点 | 增值税、企业所得税、企业代扣代交的个人所得税等 | 印花税 |
提示:不通过“税金及附加”核算的税费
- 增值税→应交税费-应交增值税
- 企业所得税→所得税费用
- 代扣代缴个人所得税→应付职工薪酬
- 耕地占用税、车辆购置税、契税、进口关税→直接计入资产成本
真题练习(2022年多选题)
下列各项中,通过“应交税费”科目核算的有()。
A.交纳的印花税 B.代扣的职工个人所得税 C.按规定交纳的土地增值税 D.按规定应交纳的城市维护建设税
正确答案:BCD
答案解析:选项A,印花税不需要预计应交数,不通过“应交税费”核算。
知识点1 应交增值税
一、增值税核算会计科目设置
1 | 应交税费(一级科目) |
二、一般纳税人账务处理
1. 确认销项税额(销售业务)
借:银行存款/应收账款等
贷:主营业务收入/其他业务收入等
应交税费–应交增值税(销项税额)
2. 确认进项税额(购进业务)
借:库存商品/在途物资/原材料等
应交税费–应交增值税(进项税额)
贷:银行存款/应付账款等
3. 进项税额转出
适用情形:已确认进项税额的购进货物/劳务/资产,事后改变用途(如用于简易计税、免税项目、职工福利)或发生非正常损失,进项税额不得抵扣,需转出。
账务处理:
借:应付职工薪酬【外购商品发职工】/待处理财产损溢【非正常损失】等
贷:应交税费–应交增值税(进项税额转出)
核心区分:非正常损失 vs 非常损失
- 非正常损失:因管理不善造成货物被盗、丢失、霉烂变质;因违反法规造成货物/不动产被没收、销毁、拆除(进项税额需转出)。
- 非常损失:因客观因素(如自然灾害)造成的损失(进项税额无需转出)。
4. 交纳当月应交的增值税
借:应交税费–应交增值税(已交税金)
贷:银行存款
5. 月末转出多交增值税和未交增值税
| 情形 | 会计分录 | 特殊情况 |
|---|---|---|
| 转出多交增值税 | 借:应交税费–未交增值税 贷:应交税费–应交增值税(转出多交增值税) |
- |
| 转出未交增值税 | 借:应交税费–应交增值税(转出未交增值税) 贷:应交税费–未交增值税 |
- |
| 进项税额大于销项税额 | 月末无需进行会计处理 | 形成留抵税额,结转下期抵扣 |
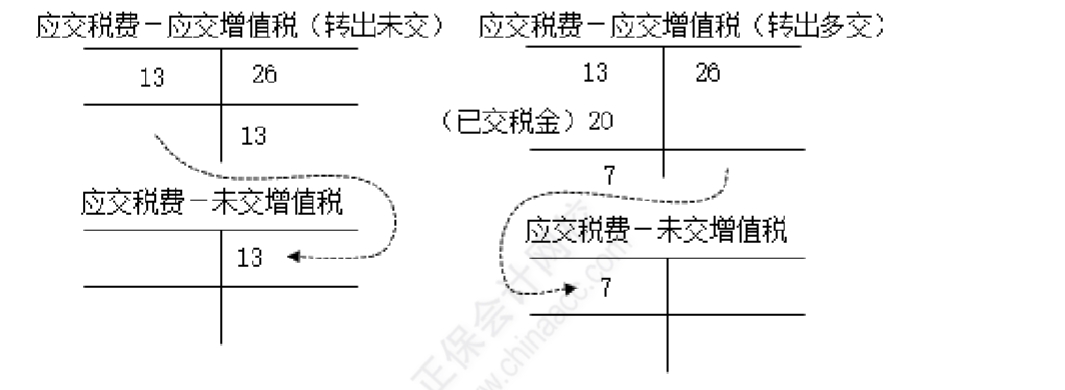
核心总结
- 转出多交增值税→计入“未交增值税”借方;
- 转出未交增值税→计入“未交增值税”贷方;
- “未交增值税”科目核算企业期末应交未交/多交的增值税。
6. 交纳以前期间未交的增值税
借:应交税费–未交增值税
贷:银行存款
真题练习(2018年单选题)
企业缴纳上月应交未交的增值税时,应借记的会计科目是()。
A.应交税费–应交增值税(转出未交增值税)
B.应交税费–未交增值税
C.应交税费–应交增值税(转出多交增值税)
D.应交税费–应交增值税(已交税金)
正确答案:B
三、小规模纳税人账务处理
核心规则
- 购进业务不确认进项税额,按含税金额计入资产成本;
- “应交税费–应交增值税”科目不设置任何专栏;
- 增值税征收率为3%(考题默认,不考虑优惠)。
例题演示
某小规模纳税人,原材料按实际成本核算,发生如下业务:购入原材料价款30000元、增值税3900元,银行存款支付;销售产品含税价款51500元,款项存入银行;交纳增值税1500元。
| 业务环节 | 会计分录 |
|---|---|
| 购入原材料 | 借:原材料 33900 贷:银行存款 33900 |
| 销售产品 | 借:银行存款 51500 贷:主营业务收入 50000 应交税费–应交增值税 1500 计算:不含税收入=51500÷(1+3%)=50000 |
| 交纳增值税 | 借:应交税费–应交增值税 1500 贷:银行存款 1500 |
知识点2 应交消费税
消费税实行价内税,账务处理根据应税情形不同有所差异,核心分为4类:
一、销售应税消费品【计入税金及附加】
借:税金及附加
贷:应交税费–应交消费税
二、委托加工应税消费品
| 委托加工后处理 | 消费税账务处理 |
|---|---|
| 收回后直接出售 | 消费税计入委托加工物资成本 |
| 收回后连续加工应税消费品 | 消费税计入应交税费–应交消费税(借方),后续抵扣 |
三、自产自用应税消费品
将应税消费品用于在建工程、职工福利等非生产部门,消费税计入相关资产成本。
例题演示
乙企业在建工程领用自产柴油,成本5万元,应纳消费税0.6万元,不考虑其他税费:
借:在建工程 5.6
贷:库存商品 5
应交税费一一应交消费税 0.6
四、进口应税消费品
海关代征的消费税,计入进口物资成本,不通过“应交税费”核算:
借:在途物资/原材料/库存商品等
贷:银行存款等
真题练习(2020年单选题)
下列各项中,企业应交消费税的相关会计处理表述正确的是()。
A.收回委托加工物资直接对外销售,受托方代收代缴的消费税记入“应交税费–应交消费税”借方
B.销售产品应交的消费税记入“税金及附加”科目的借方
C.用于在建工程的自产产品应交纳的消费税记入“税金及附加”科目的借方
D.收回委托加工物资连续生产应税消费品,受托方代收代缴的消费税记入“委托加工物资”借方
正确答案:B
知识点3 其他应交税费
包括资源税、城市维护建设税、教育费附加、土地增值税、房产税、城镇土地使用税、车船税等,核心按税费用途/应税情形确定核算科目。
一、应交资源税
| 应税情形 | 核算科目 | 账务处理 |
|---|---|---|
| 对外销售应税产品 | 税金及附加 | 借:税金及附加 贷:应交税费–应交资源税 |
| 自产自用应税产品 | 生产成本/制造费用等(按受益对象) | 借:生产成本/制造费用 贷:应交税费–应交资源税 |
二、应交城市维护建设税/应交教育费附加
计税依据
应纳税额=(实际交纳的增值税 + 实际交纳的消费税)×适用税率
账务处理
借:税金及附加等
贷:应交税费–应交城市维护建设税/–应交教育费附加
三、应交土地增值税
根据土地/不动产核算科目及企业类型区分处理:
| 应税情形 | 账务处理 |
|---|---|
| 转让土地使用权+地上建筑物(在固定资产核算) | 借:固定资产清理 贷:应交税费–应交土地增值税 |
| 转让土地使用权(在无形资产核算) | 借:银行存款 累计摊销 无形资产减值准备 贷:应交税费–应交土地增值税 无形资产 资产处置损益(差额,或借方) |
| 房地产开发企业销售房地产 | 借:税金及附加 贷:应交税费–应交土地增值税 |
例题演示
甲企业对外转让一栋厂房,计算应交土地增值税25000元:
| 业务环节 | 会计分录 |
|---|---|
| 计算应交土地增值税 | 借:固定资产清理 25000 贷:应交税费–应交土地增值税 25000 |
| 交纳土地增值税 | 借:应交税费–应交土地增值税 25000 贷:银行存款 25000 |
四、应交房产税、城镇土地使用税和车船税
核心规则:一律计入税金及附加
借:税金及附加
贷:应交税费–应交房产税/–应交城镇土地使用税/–应交车船税
真题练习
单选题(2021年)
下列各项中,将应交资源税的自产矿产品用于企业产品的生产,确认应交的资源税应借记的会计科目是()。
A.应交税费–应交资源税 B.税金及附加 C.管理费用 D.生产成本
正确答案:D
答案解析:自产自用应税矿产品,资源税按受益对象计入生产成本。
多选题(2022年)
某企业销售应税消费品确认应交增值税150万元,消费税90万元,城市维护建设税16.8万元,不考虑其他因素,上述税金记入的会计科目正确的有()。
A.“税金及附加”科目166.8万元 B.“税金及附加”科目106.8万元
C.“应交税费”科目256.8万元 D.“管理费用”科目90万元
正确答案:BC
答案解析:
- 税金及附加=消费税+城市维护建设税=90+16.8=106.8万元;
- 应交税费=增值税+消费税+城市维护建设税=150+90+16.8=256.8万元;
会计分录:
借:税金及附加 106.8
贷:应交税费–应交消费税 90
–应交城市维护建设税 16.8
借:应收账款/银行存款等
贷:应交税费–应交增值税(销项税额) 150