第二章 借贷记账法与试算平衡、常见业务及账务处理—资产(货币资金)
二、借贷记账法
(一)借贷记账法的含义
借贷记账法是以**”借”和”贷”作为记账符号的一种复式记账法。
复式记账法:每一笔经济业务,都必须用相等的金额在两个或两个以上相互联系的账户**中进行登记,全面、系统地反映会计要素增减变化的记账方法。
(二)借贷记账法的账户结构
- 借贷记账法下,账户左方为借方,右方为贷方;
- 所有账户的借方和贷方按相反方向记录增加数和减少数(一方记增加,另一方记减少);
- “借”或”贷”表示增加,取决于账户性质与所记录的经济内容性质。
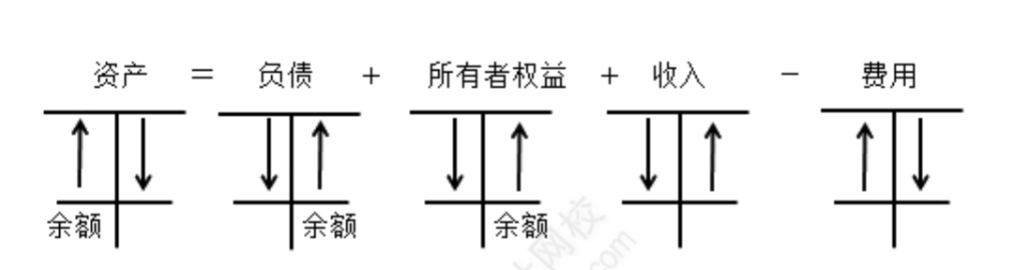
(三)借贷记账法的记账规则
有借必有贷,借贷必相等
(四)借贷记账法下的账户对应关系与会计分录
账户对应关系:对每笔交易/事项记录时,相关账户形成的应借、应贷相互关系;存在对应关系的账户为对应账户。
会计分录:对每项经济业务列示应借、应贷的账户名称(科目)及其金额的记录,由应借应贷方向、相互对应的科目、金额三个要素构成。
- 提示:我国会计分录记载于记账凭证中。
会计分录分类
- 简单分录:一借一贷
- 复合分录:一借多贷、多借一贷、多借多贷
分录编写步骤
- 判断经济业务涉及哪些会计要素变动;
- 确定变动要素对应的会计科目;
- 判断要素增减,确定记借方还是贷方;
- 确定增减变动的具体金额;
- 编制会计分录。
例题演示
- 例1:甲公司购入原材料1000元,银行存款支付(无增值税)
分录:借:原材料 1 000
贷:银行存款 1 000
- 例1:甲公司购入原材料1000元,银行存款支付(无增值税)
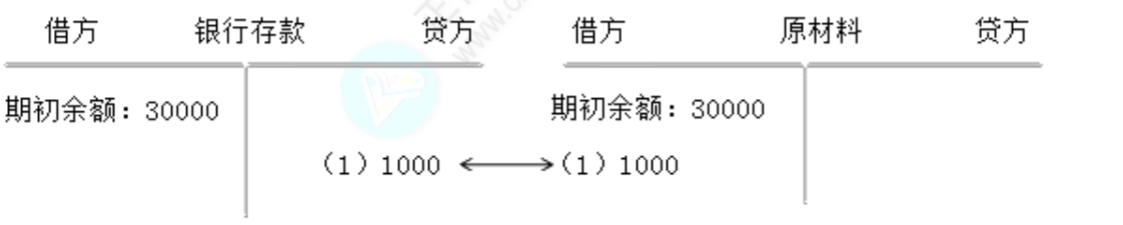
- 例2:甲公司购入原材料60000元,40000元银行存款支付,20000元未付(无增值税)
分录:借:原材料 60 000
贷:银行存款 40 000
贷:应付账款 20 000
- 分录编写练习
- 从银行提取现金2万元
- 从银行借入3个月短期借款8 000万元
- 以银行存款2 000万元偿还前欠货款
三、借贷记账法下的试算平衡
(一)定义和分类
试算平衡:根据借贷记账法的记账规则和资产与权益的恒等关系,通过对所有账户的发生额和余额汇总计算、比较,检查记录是否正确的方法。
分类:发生额试算平衡、余额试算平衡
(二)试算平衡表的编制
| 类型 | 平衡公式 | 编制依据 |
|---|---|---|
| 账户发生额试算平衡法 | 全部账户本期借方发生额合计=全部账户本期贷方发生额合计 | “有借必有贷,借贷必相等” |
| 账户余额试算平衡法 | 全部账户的借方余额合计=全部账户的贷方余额合计 | “资产=负债+所有者权益” |
(三)试算平衡表编制示例
| 账户名称 | 期初余额-借方 | 期初余额-贷方 | 本期发生额-借方 | 本期发生额-贷方 | 期末余额-借方 | 期末余额-贷方 |
|---|---|---|---|---|---|---|
| 银行存款 | 30 000 | — | 90 000 | 50 000 | 70 000 | — |
| 应收账款 | 50 000 | — | — | 40 000 | 10 000 | — |
| 原材料 | 40 000 | — | 50 000 | — | 90 000 | — |
| 短期借款 | — | 40 000 | 30 000 | 10 000 | — | 20 000 |
| 应付账款 | — | 30 000 | 10 000 | 30 000 | — | 50 000 |
| 实收资本 | — | 50 000 | — | 50 000 | — | 100 000 |
| 合计 | 120 000 | 120 000 | 180 000 | 180 000 | 170 000 | 170 000 |
(四)注意事项
- 编制试算平衡表时,必须保证所有账户余额均已记入;
- 试算表借贷不相等→账户记录一定有错误,需查找更正;
- 试算平衡仅说明总分类账登记基本正确,不代表绝对正确(部分错误不影响借贷平衡)。
(五)真题练习
判断题(2023年) 试算平衡检查账户记录,如果借贷双方发生额合计与余额合计均相等,表明记账正确。( )
正确答案:×
答案解析:试算平衡只是通过借贷金额平衡检查记录的方法,借贷相等仅说明记录基本正确,部分错误(如漏记、重记、科目用错)不影响借贷平衡,因此不能表明记账绝对正确。
常见业务及账务处理—资产
知识点1 货币资金
货币资金是企业生产经营过程中处于货币形态的资产,包括库存现金、银行存款、其他货币资金。
一、库存现金
1. 库存现金的定义
存放于企业财会部门,由出纳人员经管的货币。
2. 库存现金的使用范围
企业可用现金支付的款项:
- 职工工资、津贴;
- 个人劳务报酬;
- 国家规定颁发给个人的科技、文化、体育等奖金;
- 各种劳保、福利费用及国家规定对个人的其他支出;
- 向个人收购农副产品和其他物资的价款;
- 出差人员必须随身携带的差旅费;
- 结算起点(1000元)以下的零星支出;
- 中国人民银行确定需要支付现金的其他支出。
提示:除上述第5、6项外,支付给个人的款项超现金限额部分,应通过支票/银行本票支付;确需全额付现的,经开户银行审核后支付。
经典例题(单选题)
按照现金管理相关规定,下列各项中,企业不能使用库存现金进行结算的经济业务是( )。
A.按规定颁发给科技人员的创新奖金
B.发放给职工的劳保福利
C.向外单位支付的机器设备款
D.向个人收购农副产品的价款
正确答案:C
3. 现金的限额
- 由开户银行根据单位实际需要核定,一般按3—5天日常零星开支确定;边远/交通不便地区可按多于5天但不超过15天日常零星开支确定;
- 超限额部分应于当日终了前存入银行;
- 需增减限额的,向开户银行提出申请并由其核定。
4. 现金收支的规定
- 现金收入应当日送存开户银行,当日送存确有困难的,由开户银行确定送存时间;
- 支付现金可从库存现金限额中支付或从银行提取,不得坐支现金(从现金收入中直接支付);特殊情况需坐支的,报开户银行审查批准,核定坐支范围和限额,并定期报送坐支金额和使用情况;
- 提取现金需注明用途,经本单位财会部门负责人签字盖章,开户银行审核后支付;
- 特殊情况(采购地点不确定、交通不便、生产/市场急需、抢险救灾等)必须使用现金的,向开户银行提出申请,经本单位财会部门负责人签字盖章,开户银行审核后支付。
5. 现金的账务处理
(1)科目设置
设置**”库存现金”科目,借方登记现金增加,贷方登记现金减少,期末余额在借方,反映企业实际持有的库存现金金额。
注意:企业内部各部门周转使用的备用金,可单独设置“备用金”**科目核算。
(2)账簿设置
设置库存现金总账和库存现金日记账,分别进行总分类核算和明细分类核算:
- 每日终了:计算现金收入合计、支出合计和余额,账实核对(现金日记账余额与实际库存现金金额核对);
- 月度终了:账账核对(现金日记账余额与现金总账余额核对)。
6. 库存现金的清查(保证账实相符)
(1)清查方法
采用实地盘点法,清查结果编制现金盘点报告单;账款不符时,有待查明原因的现金短缺/溢余,先通过**”待处理财产损溢”**科目核算。
(2)账务处理
按管理权限报经批准后,分两种情况处理:
① 现金短缺
| 环节 | 会计分录 |
|---|---|
| 审批前 | 借:待处理财产损溢 贷:库存现金 |
| 审批后 | 借:其他应收款【责任人/保险公司赔偿部分】 管理费用【无法查明原因的部分】 贷:待处理财产损溢 |
② 现金溢余
| 环节 | 会计分录 |
|---|---|
| 审批前 | 借:库存现金 贷:待处理财产损溢 |
| 审批后 | 借:待处理财产损溢 贷:其他应付款【应支付给有关人员/单位的部分】 营业外收入【无法查明原因的部分】 |
(3)核心对比
- 无法查明原因的现金短缺:批准后计入管理费用(多为管理不善导致);
- 无法查明原因的现金溢余:批准后计入营业外收入(非日常活动形成的利得)。
(4)真题练习
单选题(2021年) 下列各项中,企业现金清查发现的无法查明原因的短缺,经批准后应记入的会计科目是( )。
A.管理费用 B.财务费用 C.其他应收款 D.营业外支出
正确答案:A单选题(2019年) 某企业现金盘点时发现库存现金短款351元,经批准需由出纳员赔偿200元,其余短缺无法查明原因,关于现金短缺相关的会计科目处理正确的是( )。
A.借记”财务费用”科目151元
B.借记”其他应付款”科目200元
C.借记”管理费用”科目151元
D.借记”营业外支出”科目151元
正确答案:C
答案解析
审批前:借:待处理财产损溢 351
贷:库存现金 351
审批后:借:管理费用 151
借:其他应收款 200
贷:待处理财产损溢 351